Un recibo devuelto un martes por la mañana y empieza la espiral: comisiones por incidencia, intereses de descubierto y, después, otro recibo devuelto en cadena. La gestión bancaria del día a día no se decide en las grandes decisiones patrimoniales, sino en estos pequeños imprevistos que van mermando el presupuesto sin avisar. Comprender cómo funciona realmente la cuenta, cuáles son sus comisiones y qué herramientas hay disponibles permite evitar la mayoría de estos contratiempos.
Comisiones por incidencias bancarias: qué conceptos se acumulan en el extracto
A menudo se piensa que el descubierto es la principal fuente de comisiones bancarias. En realidad, varias categorías de comisiones pueden acumularse por una misma incidencia. La devolución de un recibo puede generar a la vez una comisión por intervención, una comisión específica por devolución e intereses si la cuenta queda en números rojos.
El límite legal de las comisiones por intervención no cubre los demás conceptos. El folleto de tarifas de tu banco, disponible en la sucursal o en el área de cliente, detalla cada uno. Consultarlo una vez al año evita sorpresas: las tarifas cambian y la devolución de un recibo no cuesta lo mismo en un banco tradicional que en uno online.
Para las personas identificadas como clientes vulnerables, se aplican límites más estrictos a las comisiones por incidencias. Estas ofertas específicas existen en todas las redes bancarias, pero no siempre se ofrecen de forma espontánea. A veces hay que solicitarlas expresamente al asesor bancario.
Si quieres comparar ofertas y entender las diferencias de tarifas entre entidades, la sección de banca de Invistita reúne análisis detallados sobre el tema.
Transferencias inmediatas gratuitas: una herramienta de gestión que conviene aprovechar
Desde enero de 2025, un reglamento europeo establece que la transferencia inmediata no puede costar más que la transferencia ordinaria. En la práctica, si las transferencias online son gratuitas, las inmediatas también lo son. Es un cambio concreto para gestionar la tesorería en el día a día.
Ahora es posible transferir dinero entre cuentas propias de distintos bancos en cuestión de segundos y sin comisiones. La ventaja es clara: ingresar dinero en una cuenta corriente justo antes de que se cargue un recibo programado, sin esperar el plazo habitual de uno o dos días hábiles.
La contrapartida: no se puede cancelar
Una transferencia inmediata ejecutada no se puede recuperar. A diferencia de la transferencia ordinaria, que a veces puede cancelarse antes de tramitarse, la inmediata es definitiva en cuanto se confirma.
Desde octubre de 2025, los bancos deben ofrecer una verificación de la coincidencia entre el nombre del beneficiario y el IBAN antes de ejecutar la transferencia. Este mecanismo reduce el riesgo de fraude mediante datos bancarios falsos. Antes de confirmar una transferencia a un nuevo beneficiario, comprueba siempre que el nombre que aparece corresponde a la persona o empresa a la que quieres pagar.
Método de seguimiento del presupuesto: elige uno que puedas mantener a largo plazo
Hay muchos métodos para gestionar el presupuesto. El criterio decisivo no es lo sofisticados que sean, sino que puedas incorporarlos a tus hábitos y mantenerlos.
- El método de los sobres, físicos o virtuales, consiste en asignar cada mes una cantidad fija a cada categoría de gasto: alimentación, transporte, ocio. Cuando se acaba el dinero del sobre, se dejan de hacer gastos en esa categoría. Funciona bien para quienes tienen dificultades para calcular cuánto les queda a mitad de mes.
- El seguimiento semanal, mediante la aplicación del banco o una hoja de cálculo sencilla, consiste en comprobar cada semana la diferencia entre los gastos realizados y el presupuesto previsto. Basta con dedicar diez minutos cada domingo por la noche para detectar un desvío antes de que se convierta en un descubierto.
- La regla de distribución proporcional —una parte para los gastos fijos, otra para los gastos corrientes y otra para el ahorro— es adecuada para quienes tienen ingresos regulares. Pierde eficacia cuando los ingresos varían de un mes a otro, porque los porcentajes fijos no se adaptan a los meses de menos ingresos.
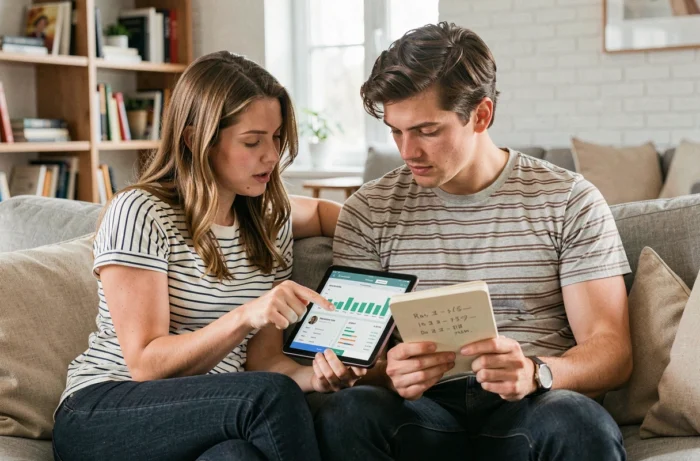
Ninguno de estos métodos funciona si no conoces tus gastos fijos reales. Antes de elegir un sistema, haz una lista de todos los recibos domiciliados activos en tu cuenta. A menudo aparecen suscripciones olvidadas, a veces dos o tres, que en conjunto suman una cantidad nada desdeñable.
Herramientas integradas en las aplicaciones bancarias
La mayoría de las aplicaciones bancarias ya ofrecen una clasificación automática de los gastos. Los algoritmos clasifican cada operación —alimentación, salud, transporte— y muestran gráficos mensuales. Estas herramientas ayudan a tomar conciencia de cómo se distribuyen realmente los gastos, pero no sustituyen la toma activa de decisiones presupuestarias.
Algunas entidades también ofrecen alertas configurables: notificaciones cuando el saldo baja de un determinado umbral o avisos si se detecta un gasto inusual. Activarlas convierte el seguimiento pasivo en una gestión proactiva. Así se corrige cualquier desviación en tiempo real, en lugar de hacerlo a final de mes al revisar el extracto.
Descubierto bancario: un coste que suele subestimarse
El descubierto autorizado da una sensación de seguridad. Su coste real depende del tipo de interés aplicado —que varía según el banco—, del tiempo que se utilice y del importe. El descubierto sigue siendo un gasto habitual, pero pocas veces se incluye en el presupuesto.
Lo más eficaz es tratar el descubierto autorizado como un crédito, no como una ampliación del saldo. Cada día en números rojos genera intereses. Reducir unos días al mes el tiempo que se permanece en descubierto, por ejemplo, cambiando la fecha de un recibo no prioritario, reduce automáticamente el coste.
Negociar con el asesor bancario el límite del descubierto autorizado también es una opción práctica. Un límite demasiado alto anima a utilizarlo más. Reducirlo a lo estrictamente necesario, es decir, al importe que cubre un desfase puntual de tesorería, obliga a anticiparse en lugar de limitarse a reaccionar.
En definitiva, la gestión bancaria del día a día se basa en tres pilares: saber exactamente qué cobra el banco, aprovechar las herramientas gratuitas que ya están disponibles en el área de cliente y elegir un método de seguimiento lo bastante sencillo como para mantenerlo cada semana. El mejor presupuesto es el que se consulta con regularidad, no el que se queda olvidado en una hoja de cálculo después de enero.